産休・育休で収入が変わったら、生活費の折半はどう見直す?——手取り比率・共通口座・時間負担で比べる「わが家の負担ルール」
産休・育休で収入が変わったとき、生活費は50:50のままでいいのでしょうか。手取り比率、共通口座、費目分担、家事・育児の時間負担を比べながら、わが家に合う負担ルールの決め方と見直すタイミングを整理します。
産休・育休で収入が変わったとき、生活費は50:50のままでいいのでしょうか。手取り比率、共通口座、費目分担、家事・育児の時間負担を比べながら、わが家に合う負担ルールの決め方と見直すタイミングを整理します。
NISAの積立額を下げるのは失敗なのでしょうか。積立後の家計余力、現預金の取り崩し、今後の支出を確認しながら、減額するか維持するかを判断する基準を整理します。
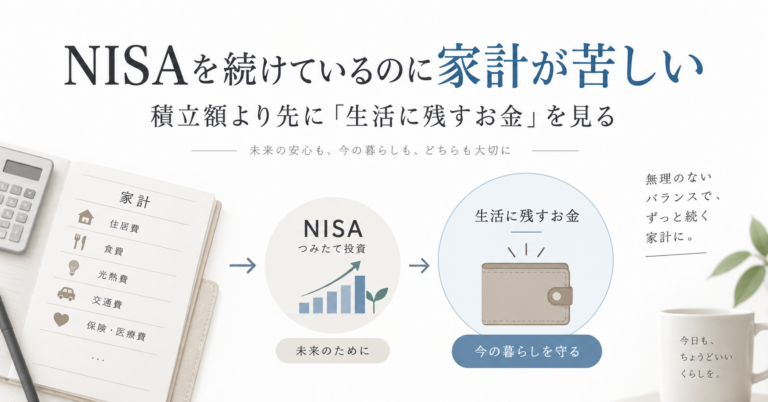
NISAを続けているのに、なぜか毎月の家計が苦しい。見るべきなのは積立額の多さではなく、積み立てた後に生活へどれだけお金が残るかです。将来の資産形成と今の生活を両立するための、家計余力の見方を整理します。
固定費は「月○万円まで」だけでは判断できません。手取りに占める割合と、払ったあとに残る家計の余力から、「わが家はどこまでなら大丈夫か」を考える方法を整理します。
家計簿が続かないのは、意志が弱いからではありません。数字を「採点」ではなく「次の判断を示すナビ」として読み直す考え方と、今日から3分でできる観察のステップを整理します。
NISAとiDeCoは「どちらが得か」ではなく、目的が違う制度です。家計の自由度と節税効果、それぞれの特性を生活の言葉で整理し、共働き夫婦が「わが家の判断軸」を見つけるためのFAQです。
家計簿が続かないのは意志の問題ではありません。数字を「評価」として使っているから、脳が防衛反応を起こしているのです。数字をカーナビのように「現在地を教えてくれるもの」として捉え直すだけで、家計簿を開くときの感覚は変わります。自分を責めるためではなく、未来への一歩を照らすために、数字との関係を結び直しましょう。
「今月の出費、見直さない?」その一言で空気が凍る。家計の話がビジネス会議のように冷たく、地雷原のように危険になる理由を構造的に整理。「眺める位置」から始める対話で、責め合いを未来の共有に変える方法を解説します。
新NISAを始める前に、家計の「出血」を止めることが最優先です。月1万円のムダを放置すれば10年で120万円の損失。FPと心理カウンセラーの視点から、サブスクや保険、コンビニ依存など、確実なリターンを生むための支出最適化と「思考の構造化」を解説します。
教育費、住宅ローン、老後資金。どれも大事で決められない家計に必要なのは、判断を3つの位置に分けることです。自分の状況を客観視する「眺める位置」、判断基準を引く「線を引く位置」、他人に説明できる構造にする「任される位置」。この3つを順番に進むことで、決められない状態から抜け出せます。