NISAの積立額を下げるのは失敗?——家計の余力に合わせて見直す判断基準
NISAの積立額を下げるのは失敗なのでしょうか。積立後の家計余力、現預金の取り崩し、今後の支出を確認しながら、減額するか維持するかを判断する基準を整理します。
NISAの積立額を下げるのは失敗なのでしょうか。積立後の家計余力、現預金の取り崩し、今後の支出を確認しながら、減額するか維持するかを判断する基準を整理します。
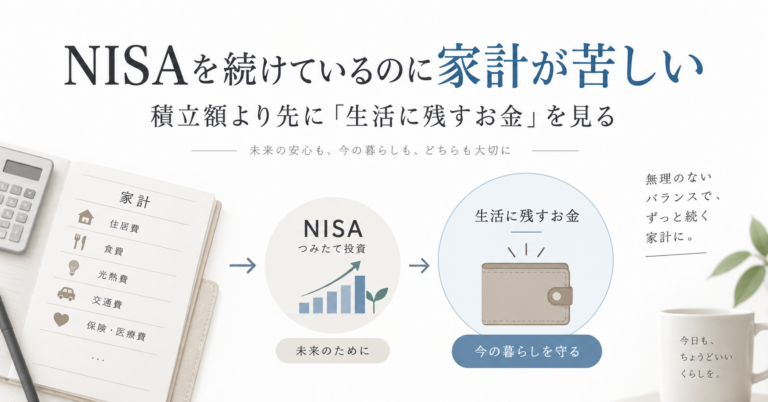
NISAを続けているのに、なぜか毎月の家計が苦しい。見るべきなのは積立額の多さではなく、積み立てた後に生活へどれだけお金が残るかです。将来の資産形成と今の生活を両立するための、家計余力の見方を整理します。
NISAの積立額に、すべての家計に共通する正解はありません。「満額できるか」から考えるのではなく、生活費や近い将来の支出、手元に残す現金を確保したうえで、自分の家計に合った積立額を決める考え方を整理します。
新NISAを始める前に、家計の「出血」を止めることが最優先です。月1万円のムダを放置すれば10年で120万円の損失。FPと心理カウンセラーの視点から、サブスクや保険、コンビニ依存など、確実なリターンを生むための支出最適化と「思考の構造化」を解説します。