産休・育休で収入が変わったら、生活費の折半はどう見直す?——手取り比率・共通口座・時間負担で比べる「わが家の負担ルール」
産休・育休で収入が変わったとき、生活費は50:50のままでいいのでしょうか。手取り比率、共通口座、費目分担、家事・育児の時間負担を比べながら、わが家に合う負担ルールの決め方と見直すタイミングを整理します。
産休・育休で収入が変わったとき、生活費は50:50のままでいいのでしょうか。手取り比率、共通口座、費目分担、家事・育児の時間負担を比べながら、わが家に合う負担ルールの決め方と見直すタイミングを整理します。
家計が苦しいと感じたとき、いきなり食費や日用品を削る必要はありません。現金収支、固定費、変動費、積立・投資、備えの順に確認し、守る支出と見直す支出を分ける考え方を整理します。
NISAの積立額を下げるのは失敗なのでしょうか。積立後の家計余力、現預金の取り崩し、今後の支出を確認しながら、減額するか維持するかを判断する基準を整理します。
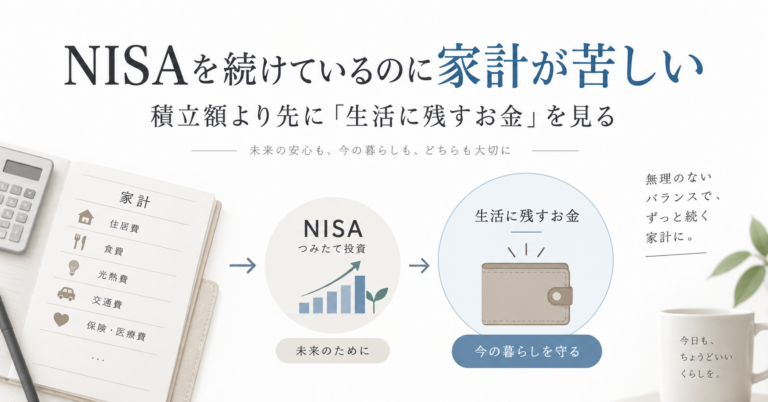
NISAを続けているのに、なぜか毎月の家計が苦しい。見るべきなのは積立額の多さではなく、積み立てた後に生活へどれだけお金が残るかです。将来の資産形成と今の生活を両立するための、家計余力の見方を整理します。
固定費は「月○万円まで」だけでは判断できません。手取りに占める割合と、払ったあとに残る家計の余力から、「わが家はどこまでなら大丈夫か」を考える方法を整理します。
NISAの積立額に、すべての家計に共通する正解はありません。「満額できるか」から考えるのではなく、生活費や近い将来の支出、手元に残す現金を確保したうえで、自分の家計に合った積立額を決める考え方を整理します。
共働き夫婦が生命保険の必要保障額を判断するときは、保険商品からではなく「足りない部分」から考えることが大切です。今ある資産と負債、将来の支出、公的保障を確認し、民間保険で備える範囲を線引きする順番を整理します。
「月3万円貯めよう」と決めたのに毎月守れない理由。予算だけ決めて境界線を引いていないから。感情の損益分岐点を共有し、期待の不一致を整理することで、家計の心理的安全性が生まれます。
「貯金すべきか、使うべきか」が3ヶ月決められない理由。判断が止まっているのは迷っているからではなく、感情の損益分岐点が見えていないから。眺めることから始める家計の心理的安全性を解説します。
共働き夫婦の財布を一緒にするか別々にするかで迷う理由を構造的に整理。判断に必要な3つの軸と決める順番を明確にし、自分で判断できる状態をつくります。収入差、家事負担、価値観の違いを前提に、暫定的な最適解を見つけるための実践的なガイドです。